Giới thiệu
Kiểm toán báo cáo tài chính là một quy trình bắt buộc đối với nhiều loại hình doanh nghiệp, tổ chức và cơ quan nhà nước nhằm đảm bảo tính minh bạch, trung thực và hợp pháp trong công tác quản lý tài chính. Trong bối cảnh Luật Kiểm toán Nhà nước 2015, Luật Kế toán 2015 và các văn bản pháp lý hướng dẫn liên tục được sửa đổi, bổ sung, việc nắm vững quy trình kiểm toán báo cáo tài chính không chỉ giúp cơ quan, tổ chức tránh rủi ro pháp lý mà còn nâng cao uy tín và năng lực quản trị.
Tuy nhiên, thực tế đã ghi nhận nhiều trường hợp đơn vị bị xử phạt do sai phạm trong báo cáo tài chính, chẳng hạn như không tuân thủ chuẩn mực kế toán, che giấu số liệu, hoặc thiếu minh chứng kiểm toán. Đây chính là bài học quan trọng cho các tổ chức đang chuẩn bị bước vào kiểm toán.
Với kinh nghiệm tư vấn pháp lý chuyên sâu, Asia Legal Group xin gửi tới quý khách hàng hướng dẫn toàn diện về quy trình kiểm toán báo cáo tài chính theo quy định mới nhất. Nội dung bài viết không chỉ dừng ở lý thuyết, mà còn có các góp ý thực tiễn, kinh nghiệm xử lý tình huống sai phạm và chiến lược pháp lý để các cơ quan, đơn vị tự tin triển khai quy trình này.
Tầm quan trọng của kiểm toán báo cáo tài chính
Thứ nhất, đảm bảo tuân thủ pháp luật. Theo quy định, báo cáo tài chính của các doanh nghiệp niêm yết, tổ chức tín dụng, công ty đại chúng, doanh nghiệp có vốn nhà nước hoặc các cơ quan đơn vị hành chính sự nghiệp đều phải được kiểm toán độc lập. Việc tuân thủ quy trình kiểm toán giúp đơn vị tránh các chế tài xử phạt từ Bộ Tài chính, Kiểm toán Nhà nước và các cơ quan quản lý.
Thứ hai, minh bạch thông tin tài chính. Báo cáo tài chính đã qua kiểm toán là cơ sở quan trọng để nhà đầu tư, cổ đông, ngân hàng và các bên liên quan đưa ra quyết định. Sự minh bạch góp phần nâng cao uy tín, tạo điều kiện thuận lợi trong huy động vốn và hợp tác kinh doanh.
Thứ ba, ngăn ngừa gian lận và thất thoát. Quy trình kiểm toán được thiết kế nhằm phát hiện những sai sót trọng yếu, gian lận trong hạch toán và quản lý tài sản. Đây là công cụ bảo vệ tài sản công, vốn đầu tư, cũng như đảm bảo lợi ích của nhà nước và người lao động.
Thứ tư, định hướng cải thiện quản trị tài chính. Kết quả kiểm toán không chỉ là con số, mà còn đưa ra khuyến nghị giúp đơn vị hoàn thiện quy trình kế toán, quản lý rủi ro và kiểm soát nội bộ.
Kiểm toán báo cáo tài chính (Ảnh minh họa)
Quy trình kiểm toán báo cáo tài chính – Khung pháp lý
Theo thông lệ quốc tế và quy định pháp luật Việt Nam, quy trình kiểm toán báo cáo tài chính gồm 5 giai đoạn chính: (1) Lập kế hoạch và chuẩn bị kiểm toán, (2) Khảo sát và đánh giá hệ thống kiểm soát nội bộ, (3) Thực hiện kiểm toán chi tiết, (4) Tổng hợp và đánh giá kết quả kiểm toán, (5) Lập báo cáo kiểm toán và công bố. Mỗi giai đoạn đều có hướng dẫn nghiệp vụ cụ thể, thời gian thực hiện và các lưu ý pháp lý mà đơn vị cần tuân thủ. Asia Legal Group sẽ phân tích chi tiết dưới đây.
Hướng dẫn chi tiết quy trình kiểm toán báo cáo tài chính
Lập kế hoạch và chuẩn bị kiểm toán
Đây là giai đoạn quan trọng, quyết định tính khả thi và hiệu quả của toàn bộ quy trình. Trước hết, cần xác định phạm vi kiểm toán. Doanh nghiệp có thể lựa chọn kiểm toán toàn bộ báo cáo tài chính hoặc chỉ một số phần trọng yếu như tài sản cố định, doanh thu hay chi phí. Việc này phải dựa trên quy định tại Thông tư 200/2014/TT-BTC và Chuẩn mực kiểm toán Việt Nam (VAS).
Tiếp theo, xác định mục tiêu kiểm toán. Mục tiêu cơ bản là đảm bảo báo cáo tài chính phản ánh trung thực, hợp lý tình hình tài chính và kết quả kinh doanh, đồng thời kiểm tra việc tuân thủ các chuẩn mực kế toán và chế độ kế toán hiện hành.
Trong quá trình chuẩn bị, đơn vị cần cung cấp đầy đủ hồ sơ: sổ kế toán, chứng từ, hợp đồng, bảng cân đối kế toán, báo cáo lưu chuyển tiền tệ, báo cáo kết quả kinh doanh. Kiểm toán viên sẽ chuẩn bị kế hoạch công việc, phân công nhân sự và xác định thời gian dự kiến, thường kéo dài từ một đến hai tuần tùy quy mô doanh nghiệp.
Một số đơn vị từng bị xử phạt vì không bàn giao đầy đủ hồ sơ kế toán hoặc cung cấp chậm trễ, dẫn đến báo cáo kiểm toán không kịp công bố, vi phạm Nghị định 41/2018/NĐ-CP. Do đó, để tránh sai phạm, các cơ quan nên lập kế hoạch chuẩn bị hồ sơ ngay từ đầu năm tài chính, phân loại chứng từ theo từng mảng và duy trì bộ hồ sơ pháp lý – kế toán chuẩn chỉnh. Asia Legal Group khuyến nghị khách hàng thực hiện bước này một cách hệ thống để đảm bảo kiểm toán diễn ra thuận lợi.
Khảo sát và đánh giá hệ thống kiểm soát nội bộ
Mục tiêu của giai đoạn này là đánh giá mức độ tin cậy của hệ thống kiểm soát nội bộ (KSNB). Việc khảo sát bắt đầu từ phân tích sơ bộ cơ cấu tổ chức, phân quyền, quy trình phê duyệt chứng từ, đồng thời đánh giá rủi ro tiềm ẩn như gian lận, sai sót hay lạm dụng chức vụ.
Kiểm toán viên sẽ thực hiện các thử nghiệm kiểm soát, lấy mẫu ngẫu nhiên các nghiệp vụ để xem xét hiệu quả hoạt động KSNB, đồng thời kiểm tra sự tách biệt giữa bộ phận kế toán và bộ phận phê duyệt. Nếu hệ thống kiểm soát nội bộ được đánh giá mạnh, khối lượng kiểm toán chi tiết có thể giảm; ngược lại, nếu KSNB yếu, phạm vi kiểm tra phải mở rộng. Thời gian thực hiện giai đoạn này thường kéo dài từ năm đến bảy ngày.
Trong nhiều vụ việc sai phạm, Kiểm toán Nhà nước từng phát hiện doanh nghiệp để kế toán vừa ghi sổ vừa phê duyệt chi phí, vi phạm nguyên tắc kiểm soát kép. Đây là lỗ hổng lớn dẫn đến gian lận nội bộ.
Asia Legal Group khuyến nghị các đơn vị xây dựng quy chế kiểm soát nội bộ bằng văn bản, bổ sung biện pháp giám sát như kiểm tra đột xuất, ứng dụng phần mềm quản lý kế toán và thực hiện phê duyệt hai cấp. Đây là yếu tố được cơ quan kiểm toán đặc biệt quan tâm khi đánh giá rủi ro.
Thực hiện kiểm toán chi tiết
Đây là giai đoạn trọng tâm và chiếm nhiều thời gian nhất trong quy trình kiểm toán. Công việc bao gồm kiểm tra chứng từ kế toán, so sánh số liệu sổ sách với chứng từ gốc, tập trung vào các khoản mục lớn như doanh thu, chi phí, hàng tồn kho, tài sản cố định.
Kiểm toán viên cũng tiến hành đối chiếu và xác nhận số liệu bằng cách gửi thư xác nhận cho ngân hàng, khách hàng, nhà cung cấp về số dư nợ và tiền gửi, đồng thời đối chiếu công nợ nội bộ. Song song đó, họ sẽ phân tích số liệu, so sánh giữa các kỳ, phân tích biến động bất thường, tính toán tỷ suất lợi nhuận hay vòng quay hàng tồn kho.
Một bước quan trọng là kiểm tra hiện vật như kiểm kê tài sản cố định, hàng tồn kho và quỹ tiền mặt, sau đó đối chiếu với sổ sách. Thời gian thực hiện giai đoạn này thường kéo dài từ hai đến bốn tuần.
Trên thực tế, nhiều đơn vị đã bị phát hiện khai khống chi phí, ghi nhận doanh thu không đúng kỳ, không trích lập dự phòng nợ xấu. Các sai phạm này thường dẫn đến việc báo cáo kiểm toán bị từ chối chấp nhận hoặc chỉ được đưa ra ý kiến ngoại trừ, ảnh hưởng nghiêm trọng đến uy tín doanh nghiệp.
Kinh nghiệm cho thấy, trước khi kiểm toán, đơn vị nên chủ động rà soát số liệu để phát hiện sai sót, tránh tình trạng bị động. Tuyệt đối không nên che giấu hay trì hoãn việc cung cấp chứng từ, vì kiểm toán viên có quyền ghi nhận hạn chế phạm vi kiểm toán, điều này tác động trực tiếp đến kết quả kiểm toán.
Asia Legal Group cung cấp dịch vụ soát xét báo cáo tài chính trước kiểm toán, giúp doanh nghiệp kịp thời điều chỉnh, hạn chế rủi ro pháp lý và tài chính, đồng thời bảo đảm báo cáo kiểm toán được chấp nhận rộng rãi.
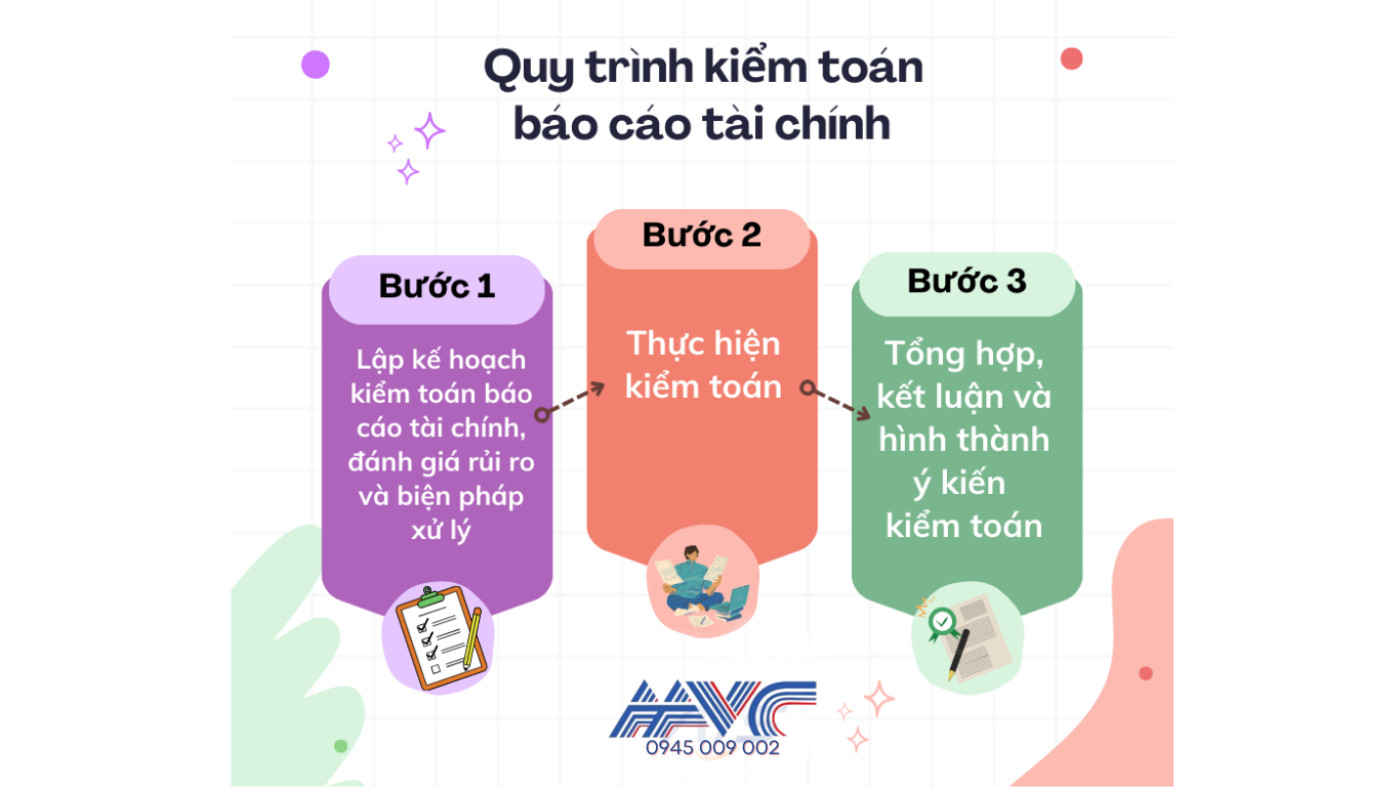
Quy trình kiểm toán báo cáo tài chính - AAVC
Tổng hợp và đánh giá kết quả kiểm toán
Sau khi hoàn thành kiểm toán chi tiết, kiểm toán viên sẽ tiến hành tổng hợp kết quả nhằm đưa ra nhận định cuối cùng về báo cáo tài chính.
Trước hết, cần phân tích tổng thể các phát hiện trong quá trình kiểm toán. Những phát hiện này thường bao gồm các sai sót trọng yếu, các nghiệp vụ chưa phù hợp với chuẩn mực kế toán hoặc dấu hiệu gian lận tài chính. Kiểm toán viên sẽ xác định mức độ ảnh hưởng của các sai phạm đến tính trung thực, hợp lý của báo cáo tài chính.
Tiếp đến, kiểm toán viên sẽ thảo luận với đơn vị được kiểm toán. Đây là bước quan trọng giúp doanh nghiệp giải trình các sai sót, bổ sung chứng từ, điều chỉnh số liệu trước khi phát hành báo cáo kiểm toán chính thức. Trên thực tế, nhiều doanh nghiệp nhờ khâu giải trình và điều chỉnh đã khắc phục được các sai sót lớn, tránh tình trạng bị đưa ra ý kiến kiểm toán ngoại trừ.
Việc đánh giá kết quả kiểm toán không chỉ nhằm xác định tính trung thực của số liệu, mà còn đưa ra các khuyến nghị quản trị. Kiểm toán viên có thể đề xuất giải pháp tăng cường kiểm soát nội bộ, điều chỉnh quy trình kế toán, bổ sung nhân sự hoặc ứng dụng công nghệ vào quản lý tài chính. Đây là giá trị gia tăng của quy trình kiểm toán mà nhiều doanh nghiệp chưa tận dụng hết.
Thời gian tổng hợp và đánh giá kết quả kiểm toán thường kéo dài từ năm đến mười ngày, tùy theo mức độ phức tạp của sai phạm và khả năng phối hợp của đơn vị được kiểm toán.
Lập báo cáo kiểm toán và công bố
Báo cáo kiểm toán là sản phẩm cuối cùng, thể hiện ý kiến chính thức của kiểm toán viên về báo cáo tài chính của đơn vị. Đây cũng là tài liệu có giá trị pháp lý cao, được sử dụng trong các giao dịch tài chính, đầu tư và trong quá trình quản lý nhà nước.
Báo cáo kiểm toán thường gồm bốn loại ý kiến chính:
Ý kiến chấp nhận toàn phần: báo cáo tài chính phản ánh trung thực, hợp lý.
Ý kiến ngoại trừ: có một số sai sót nhưng không ảnh hưởng nghiêm trọng đến toàn bộ báo cáo.
Ý kiến không chấp nhận: sai phạm trọng yếu, báo cáo không phản ánh trung thực tình hình tài chính.
Ý kiến từ chối đưa ra: kiểm toán viên không đủ cơ sở để đưa ý kiến, thường do đơn vị hạn chế cung cấp tài liệu.
Đối với cơ quan quản lý, các doanh nghiệp niêm yết, công ty đại chúng, tổ chức tín dụng, báo cáo kiểm toán phải được công bố công khai trong thời hạn nhất định. Ví dụ, theo quy định của Ủy ban Chứng khoán Nhà nước, báo cáo kiểm toán phải công bố chậm nhất là 90 ngày sau khi kết thúc năm tài chính.
Nhiều trường hợp doanh nghiệp chậm công bố báo cáo kiểm toán đã bị xử phạt hành chính, thậm chí bị cảnh cáo trên sàn chứng khoán. Đây là bài học nhãn tiền cho các đơn vị đang chuẩn bị kiểm toán.
Các lưu ý quan trọng trong quy trình kiểm toán báo cáo tài chính
Thứ nhất, chuẩn bị hồ sơ đầy đủ và đúng chuẩn. Hồ sơ bao gồm báo cáo tài chính, sổ kế toán, chứng từ, hợp đồng kinh tế, hồ sơ pháp lý của doanh nghiệp. Hồ sơ càng chuẩn chỉnh, quy trình kiểm toán càng nhanh chóng và ít phát sinh rủi ro.
Thứ hai, phối hợp chặt chẽ với kiểm toán viên. Thái độ hợp tác sẽ giúp đơn vị giải trình kịp thời, tránh bị hiểu lầm hoặc đánh giá sai. Nhiều trường hợp doanh nghiệp bị ghi ý kiến hạn chế chỉ vì không cung cấp đủ tài liệu, dù thực tế số liệu vẫn hợp pháp.
Thứ ba, nắm vững các quy định pháp lý mới nhất. Các văn bản như Luật Kế toán 2015, Luật Kiểm toán Nhà nước 2015, Chuẩn mực kiểm toán Việt Nam (VAS), Thông tư 200/2014/TT-BTC và các nghị định xử phạt hành chính về kế toán, kiểm toán là căn cứ pháp lý bắt buộc.
Thứ tư, lưu ý thời hạn công bố báo cáo kiểm toán. Chậm trễ công bố không chỉ bị phạt hành chính mà còn làm giảm uy tín với nhà đầu tư, cổ đông, đối tác.
Thứ năm, chú trọng xây dựng hệ thống kiểm soát nội bộ. Đây là yếu tố then chốt giúp giảm thiểu sai sót và tăng tính tin cậy của báo cáo tài chính.
Kinh nghiệm từ các vụ vi phạm thực tế
Trong nhiều năm qua, cơ quan quản lý đã xử lý nhiều vụ vi phạm liên quan đến kiểm toán báo cáo tài chính. Một số kinh nghiệm rút ra như sau:
Một số doanh nghiệp niêm yết bị Ủy ban Chứng khoán Nhà nước xử phạt do công bố báo cáo kiểm toán chậm, làm giảm lòng tin của nhà đầu tư.
Nhiều đơn vị bị Kiểm toán Nhà nước phát hiện khai khống chi phí, không trích lập dự phòng nợ xấu, dẫn đến báo cáo tài chính không trung thực.
Một số doanh nghiệp có vốn nhà nước để xảy ra tình trạng một cá nhân vừa ghi sổ kế toán vừa phê duyệt chi phí, vi phạm nguyên tắc kiểm soát nội bộ, gây thất thoát hàng trăm tỷ đồng.
Nhiều doanh nghiệp bị kiểm toán viên đưa ý kiến từ chối hoặc ngoại trừ vì không cung cấp đầy đủ tài liệu, ảnh hưởng nghiêm trọng đến uy tín và khả năng huy động vốn.
Những bài học này cho thấy tầm quan trọng của việc tuân thủ quy trình kiểm toán báo cáo tài chính một cách nghiêm túc và chuẩn chỉnh.
Góp ý và giải pháp từ Asia Legal Group
Là đơn vị pháp lý chuyên sâu trong lĩnh vực kế toán, kiểm toán và quản trị doanh nghiệp, Asia Legal Group cam kết đồng hành cùng các cơ quan, tổ chức trong việc thực hiện quy trình kiểm toán báo cáo tài chính. Chúng tôi đưa ra một số giải pháp sau:
Tư vấn pháp lý trước kiểm toán: hỗ trợ doanh nghiệp chuẩn bị hồ sơ, rà soát tính hợp pháp của các chứng từ, hợp đồng.
Dịch vụ soát xét báo cáo tài chính: giúp phát hiện sai sót, gian lận trước khi bước vào kiểm toán chính thức.
Hỗ trợ giải trình trong quá trình kiểm toán: đảm bảo quyền lợi hợp pháp của đơn vị, tránh bị đánh giá sai lệch.
Tư vấn sau kiểm toán: xây dựng quy trình kiểm soát nội bộ, hoàn thiện hệ thống kế toán, hạn chế rủi ro pháp lý trong tương lai.
Chúng tôi đã đồng hành với nhiều cơ quan, doanh nghiệp trong và ngoài nước, mang lại sự an tâm pháp lý và tạo dựng niềm tin vững chắc từ đối tác, nhà đầu tư. Với phương châm “Pháp lý chuẩn chỉnh – Giải pháp toàn diện”, Asia Legal Group khẳng định vị thế là đối tác chiến lược của mọi tổ chức trong lĩnh vực kiểm toán và quản trị tài chính.
Kết luận
Quy trình kiểm toán báo cáo tài chính không chỉ là nghĩa vụ pháp lý mà còn là cơ hội để cơ quan, doanh nghiệp khẳng định uy tín, minh bạch tài chính và nâng cao hiệu quả quản trị. Việc nắm vững quy trình, chuẩn bị đầy đủ hồ sơ, phối hợp chặt chẽ với kiểm toán viên và tuân thủ luật pháp mới nhất sẽ giúp đơn vị tránh rủi ro, đồng thời tận dụng tối đa giá trị từ báo cáo kiểm toán.
Asia Legal Group sẵn sàng đồng hành cùng quý khách hàng trong mọi giai đoạn của quy trình kiểm toán, từ khâu chuẩn bị, thực hiện, đến giải trình và xử lý hậu kiểm toán. Chúng tôi không chỉ mang đến sự an tâm về pháp lý, mà còn là giải pháp chiến lược giúp quý đơn vị phát triển bền vững trong môi trường kinh tế đầy biến động.
Nguồn: Asia Legal Group
SĐT: 028 6674 3333 -0945 009002 ( P.TGĐ)
Website: https://dinhgiaav.com/
Địa chỉ: 6-8 Phan Huy Thực, phường Tân Kiểng, Quận 7, TP.HCM
https://maps.app.goo.gl/Xj2bH7djxmCxJYjv6?g_st=iz
https://www.facebook.com/thamdinhgiachaua
KIỂM TRA XÃ PHƯỜNG MỚI/CŨ 2025 TOÀN QUỐC, ĐỊA CHỈ TÒA ÁN, TRỤ SỞ UBND
ĐỊNH GIÁ ĐẤT SƠ BỘ THEO VỊ TRÍ BẤT KỲ TOÀN QUỐC TRONG 1 PHÚT

